
23
Jan,12
跌跌不休的特斯拉,今年能否否极泰来?
跌跌不休的特斯拉,今年能否否极泰来?
如果将时光放在一年多以前,特斯拉可谓是当时美股市场上毋庸置疑的明星股票。特斯拉股价于 2021 年 11 月初突破 380 美元的高位,其创始人兼 CEO —— 伊隆·马斯克 ( Elon Musk )更是被投资者奉为当代“钢铁侠”,一时间风光无限。
但谁也不曾料想到,就在刚刚过去的一年中,特斯拉股价全年暴跌近 70%,市值蒸发逾 7,000 亿美元。曾经深受市场追捧的明星股,为何在过去一年遭遇如此滑铁卢?今年特斯拉的股价又能否否极泰来呢?就让我们带着这些疑问,来共同一探究竟。
点击输入图片描述(最多30字)
行业份额:既有近忧,也有远虑
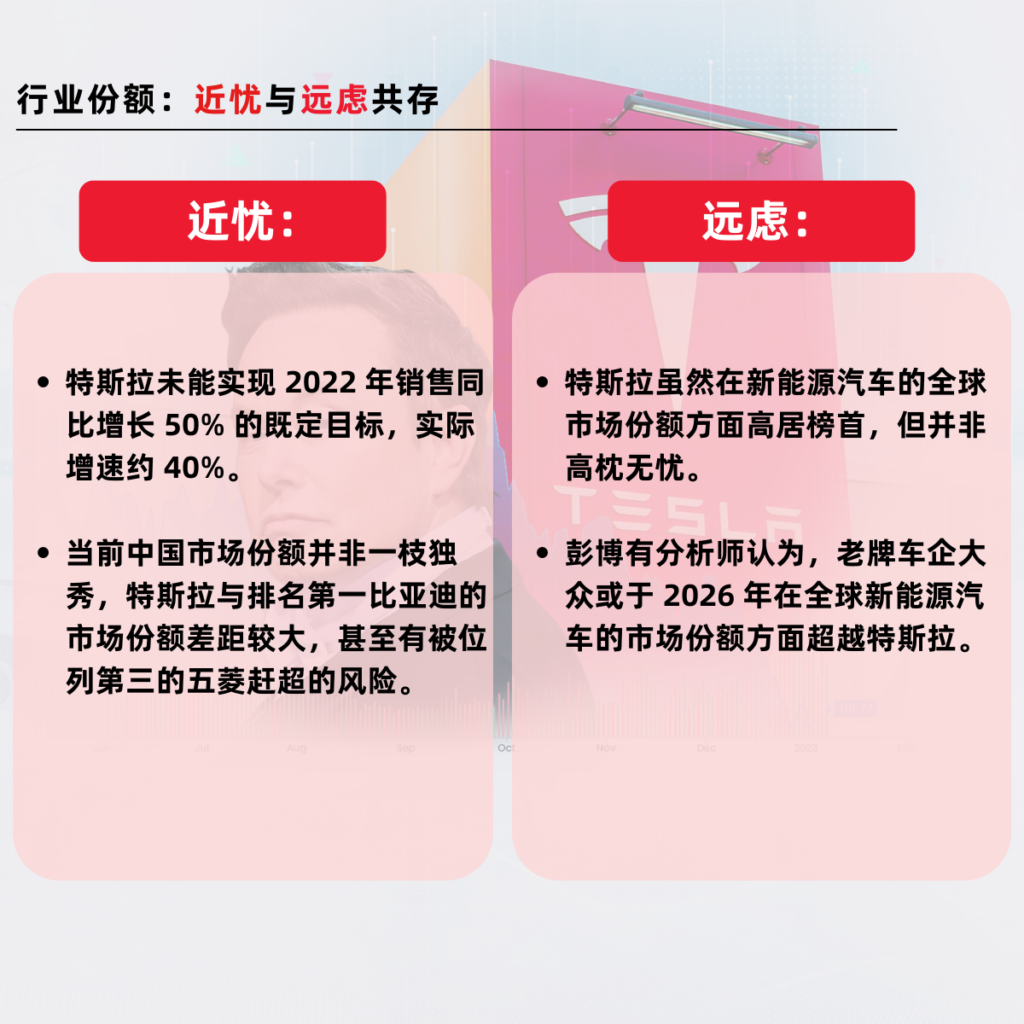
随着特斯拉在中国上海的超级工厂于 2020 年正式投产,特斯拉对于抢占中国市场份额的野心已然显露无遗。早在一年前,特斯拉更是放出豪言,目标将 2022 年的销售增长实现同比 50%的增速目标。然而就在 2023 新年开始之际,特斯拉公布了最新的交付数据,其 2022 年全年交付车辆为 131.38 万辆,同比增长约 40%,这远远低于 50%的增速目标,因而造成 2023 年刚刚开年,特斯拉的股价便又遭当头一棒,于1 月 3 日单日收跌 12.24%。
造成特斯拉交付数据不及预期的一个重要原因,就是在于特斯拉在主要市场的份额并非一枝独秀。以中国市场为例,根据彭博援引中汽中心(CATARC)的数据统计,2022 年全年,比亚迪以接近 20% 的市场份额牢牢占据着中国新能源汽车零售销量的头把交椅,遥遥领先于特斯拉约 11.6 % 的市场份额。若不是特斯拉在 2022 年下半年不断降价以求实现销量目标,否则特斯拉甚至连第二名的位置都可能不保,因为排名第三的五菱在中国市场份额方面仅仅落后特斯拉大约 0.6%。
而在全球市场方面,特斯拉虽然当前份额高居榜首,但也并非高枕无忧。彭博就有分析师认为,老牌车企大众或于 2026 年在全球新能源汽车的市场份额方面超越特斯拉。这一推测背后的主要依据在于大众将在未来几年陆续推出全新新能源汽车车型,而这些新车型据称将极大改善车载软件的迟延问题。同时,大众还在积极布局车载电池,志在提升电池容量,并计划在 2030 年之前向供应链注资 300 亿欧元,其中就包括要在欧洲地区新建 6 座车载电池工厂。
因此,市场普遍怀疑特斯拉的新能源汽车还能否在行业中一家独大,因而令股价承压。
点击输入图片描述(最多30字)
市场情绪:美联储宏观施压,马斯克树大招风
美联储:
美联储在过去一年开启激进加息,其对于金融市场的影响自然不言而喻。在加息的影响下,美股三大股指在 2022 年均纷纷下跌。市场也迫切期望美联储能在 2023 年尽早放缓加息步伐,并早日转为降息周期。 但 1 月 4 日最新发布的美联储 12 月会议纪要则无疑给抱有这样想法的市场泼了一盆冷水。
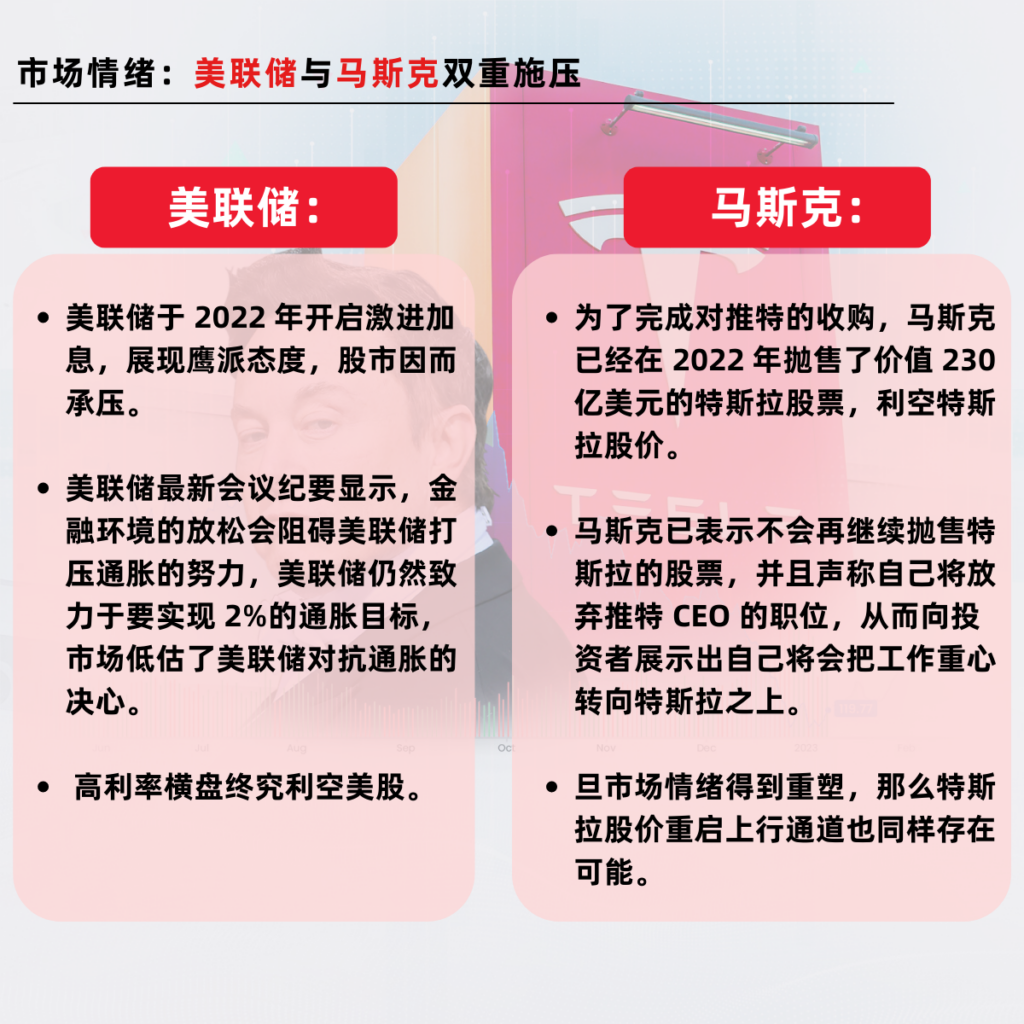
会议纪要显示:金融环境的放松会阻碍美联储打压通胀的努力,美联储仍然致力于要实现 2%的通胀目标,市场低估了美联储对抗通胀的决心。
这样偏鹰派的表态对于市场而言自然不是什么利好消息。但在美联储一年多来的持续高压下,似乎市场也已经习惯了这番高压表态,当日三大股份均小幅收涨,这或说明市场已然消化了美联储要维持高利率的预期。另一方面,美联储在会议纪要中也并未将话说死,而是留有一定的余地,表示鉴于当前高度的不确定性,美联储也会在货币政策上保有灵活性。
但无论如何,高利率的横盘对于股市而言始终并非利好,在如此宏观背景下,特斯拉的股价自然也会受到一定程度的承压。
马斯克:
马斯克在过去的一年可谓频登热搜,其高调收购推特一事更是吸引了众多眼球。为了完成对推特的收购,马斯克已经在 2022 年抛售了价值 230 亿美元的特斯拉股票,从而支付 440 亿美元的推特收购。这无疑令特斯拉的投资者大失所望,也是特斯拉股价在去年一路走低的重要原因之一。
特斯拉一路下跌的股价自然并非马斯克所愿。作为熟练玩转营销的高手,马斯克已经公开表示,自己不会再继续抛售特斯拉的股票,并且声称自己将放弃推特 CEO 的职位,从而向投资者展示出自己将会把工作重心转向特斯拉之上。
曾几何时,马斯克向投资者们描绘了一幅如同科幻电影一般的未来场景,脑机接口、移民火星等等高大上的概念令投资者趋之若鹜。对此笃信不疑的投资者也就自然推高了特斯拉的股价。在某种程度上,市场将特斯拉视为一家带来颠覆性科技的企业,而并非普通的电动车车企。虽然如今不少投资者对于马斯克过去一年的所作所为感到失望,但马斯克或许能在未来重塑投资者的信心也并非天方夜谭。一旦市场情绪得到重塑,那么特斯拉股价重启上行通道也同样存在可能。
点击输入图片描述(最多30字)
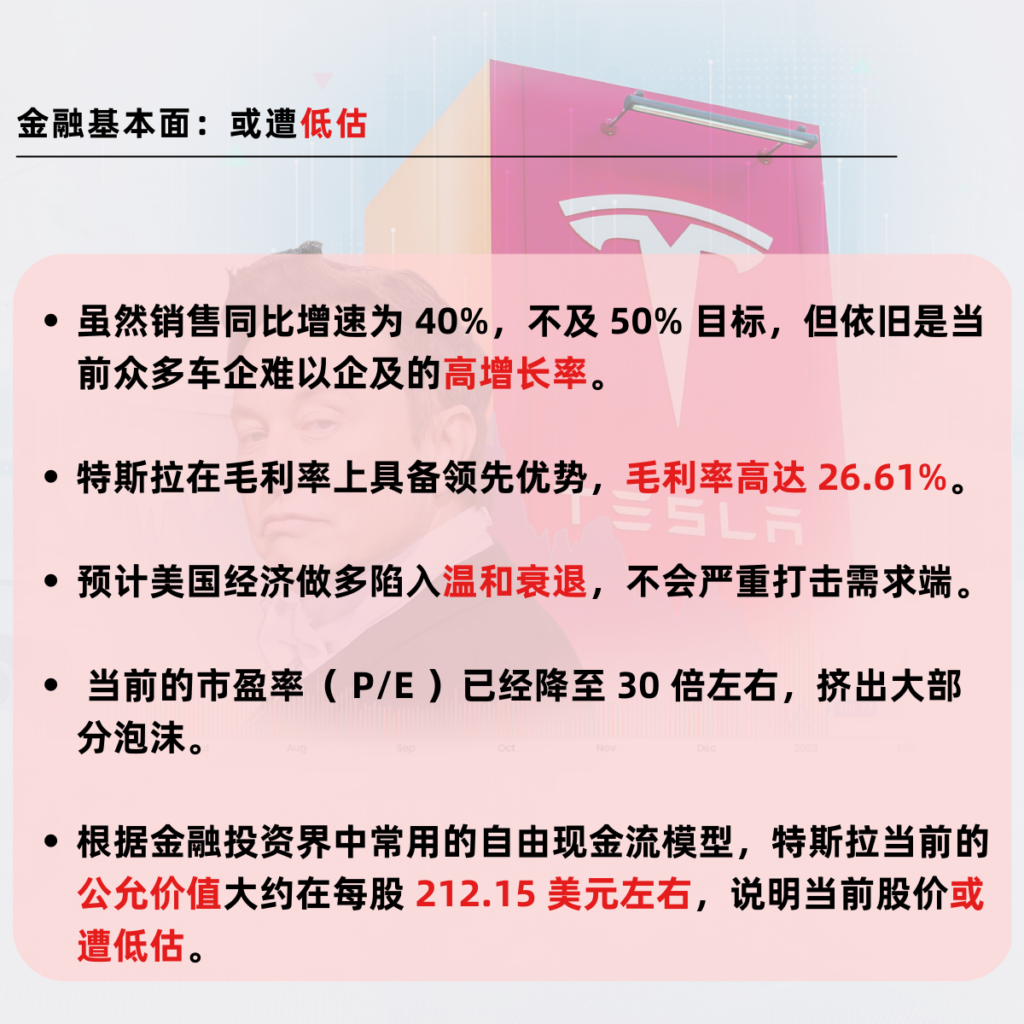
金融基本面:当前股价或遭低估
尽管特斯拉在过去一年的表现令人失望,但如果说这家电动车企巨头已然穷途末路的话,那似乎也是言过其实。
结合上文,考虑到收购推特是特斯拉在去年股价暴跌的一大重要原因,但好在如今的推特收购已经完成,马斯克本人也承诺不会再抛售特斯拉的股票,那么这一令股价去年承压的重大因素已经在新的一年不复存在。
另一方面,特斯拉由于公布的交付数据不及预期,造成 1 月 3 日的股价当日大跌约 12%。但事实上,特斯拉在 2022 年的全球销量依然同比大增约 40%。就算未能实现 50%的既定目标,但放眼当今一片死气沉沉的全球经济,加之考虑到隐然若现的衰退危机,40% 的同比增速依旧是当前众多车企难以企及的高增长率。
此外,凭借着中国上海超级工厂的低廉成本、独有的一体式压铸生产技术,特斯拉的毛利率远远高于众多老牌车企。根据 2022 年第三季度各家车企的最新财报数据,特斯拉在毛利率上的优势更是一览无遗:
-
特斯拉( Tesla )毛利率:26.61%
-
大众( Volkswagen )毛利率:19.80%
-
通用 ( General Motors )毛利率:12.89%
-
福特( Ford )毛利率:15.00%
-
丰田( Toyota )毛利率:17.03%
简而言之,在当前全球经济普遍低迷的如今,虽然投资者一度怀疑特斯拉的需求端已经疲软,但事实上特斯拉的新能源汽车依旧能卖上价,其高溢价的特性并未受损。倘若特斯拉再通过降价来抢占市场,那么其市场份额将有可能在未来获得肉眼可见的提升或巩固。毕竟,虽然不少众多银行或金融机构都曾表示,2023 年全球经济或将陷入衰退,但同样有不少机构表示,即便是陷入衰退也并非就是“大萧条”一般的衰退,而有可能只是温和程度上的滑落。例如摩根大通( J.P.Morgan )和美国银行( Bank of America )都已公开表示,美国经济预计将在 2023 年的年底或下半年陷入温和的衰退,而并非严重衰退。
如果进一步分析,特斯拉当前的市盈率( P/E )已经降至 30 倍左右。虽然与其他车企相比仍然偏高,但考虑到特斯拉的市盈率在几年前还曾一度历史性突破千位大关,如今的 P/E 已然被挤出了大部分泡沫。
而根据金融投资界中常用的自由现金流模型,特斯拉当前的公允价值大约在每股 212.15 美元左右。而截止写稿时,特斯拉股价仅为 113.64 美元,这显然与其公允价值有着相当大的差距。虽然说自由现金流模型并非百分百合理准确,但这已经在一定程度上显露出特斯拉当前的股价或许已遭大幅低估。
点击输入图片描述(最多30字)
今年走势:或许可期
特斯拉在去年遭遇一系列利空事件,但好在随着时间来到现在,市场已经逐步消化了不少此前的不利影响。随着此前事件影响逐步消退,最终市场还是会将目光重新投回到特斯拉本身的基本面上。
而当前每股 113 美元左右的价位,显然不符合特斯拉自身的基本面数据。倘若今年的马斯克不会再给特斯拉带来负面新闻,而全球经济也并未出现大萧条一般的衰退,那么特斯拉今年的股价行情或许就值得投资者的期待。